Informais têm até 26 de outubro para renegociar R$ 15 mil com juros de até 1,99%
O Desenrola Adimplentes ganhou 30 dias pela MP 1.393, publicada em 25 de setembro, e o prazo fecha na segunda (26), quando também termina a vigência da MP que criou o programa.
Por que afeta o RS: Trabalhadores informais gaúchos com dívidas de crédito pessoal podem renegociar com juros de até 1,99% ao mês, contra média de cerca de 7% ao mês, até 26 de outubro.
Redação Bairrista · 16 de outubro de 2026 às 08:55 · 3 min de leitura
TÍTULO: Informais têm até 26 de outubro para renegociar R$ 15 mil com juros de até 1,99%
LINHA FINA: A MP 1.393, publicada em 25 de setembro, deu mais 30 dias ao Desenrola Adimplentes; o prazo coincide com o fim da vigência da MP que criou o programa.
Faltam 10 dias para o fim do prazo do Desenrola Adimplentes. O programa foi estendido até 26 de outubro, uma segunda-feira. Trabalhadores informais com crédito pessoal em dia, ou com atraso de até 90 dias, podem trocar a dívida por uma nova operação com juros limitados.
Para o informal gaúcho, a diferença está na taxa. O teto de juros é de 1,99% ao mês, e a taxa média dessas operações hoje é de cerca de 7%. O programa vale em todo o país, inclusive no Rio Grande do Sul.
Programa exclui CLT, servidores e aposentados
A modalidade é para trabalhadores sem vínculo empregatício pela CLT. Servidores públicos e quem recebe aposentadoria ou pensão do INSS ficam de fora.
As demais regras:
- A dívida precisa ser de crédito pessoal sem consignação em folha e sem garantia.
- O cliente deve ter pago ao menos quatro parcelas do financiamento.
- Na data de referência do programa e na nova contratação, a operação precisa estar em dia ou ter atraso de no máximo 90 dias.
- O saldo devedor pode ser de até R$ 15 mil por instituição financeira.
A nova contratação serve para quitar a dívida anterior e pode ter condições diferentes das originais. Quem tem dívidas em mais de um banco deve verificar cada contrato separadamente, já que o limite vale por instituição.
Pedido é feito no banco da dívida
A oferta parte das instituições financeiras participantes. Quem tem o crédito deve procurar o banco onde contratou a dívida e perguntar se ele aderiu ao programa e se o contrato se enquadra.
Atraso no início levou à prorrogação
A prorrogação foi estabelecida pela Medida Provisória nº 1.393, publicada em 25 de setembro, que também criou o Desenrola Brasil 3.0. Com ela, o período de contratação passou de 90 para 120 dias.
O motivo, segundo o governo, foi operacional. A MP que criou o Desenrola Adimplentes foi publicada em 29 de junho, mas as renegociações só começaram em agosto. O início só ocorreu depois da alteração das regras de participação das instituições financeiras.
O ministro da Fazenda, Dario Durigan, afirmou que o programa mira os informais. Segundo ele, esse público tem mais dificuldade para comprovar renda e acaba recorrendo a linhas com juros persistentemente altos.
Prazo termina junto com a MP original
O dia 26 de outubro marca o fim da vigência da medida provisória que criou a iniciativa. O governo não informou se pretende estender o prazo outra vez.
Serviço
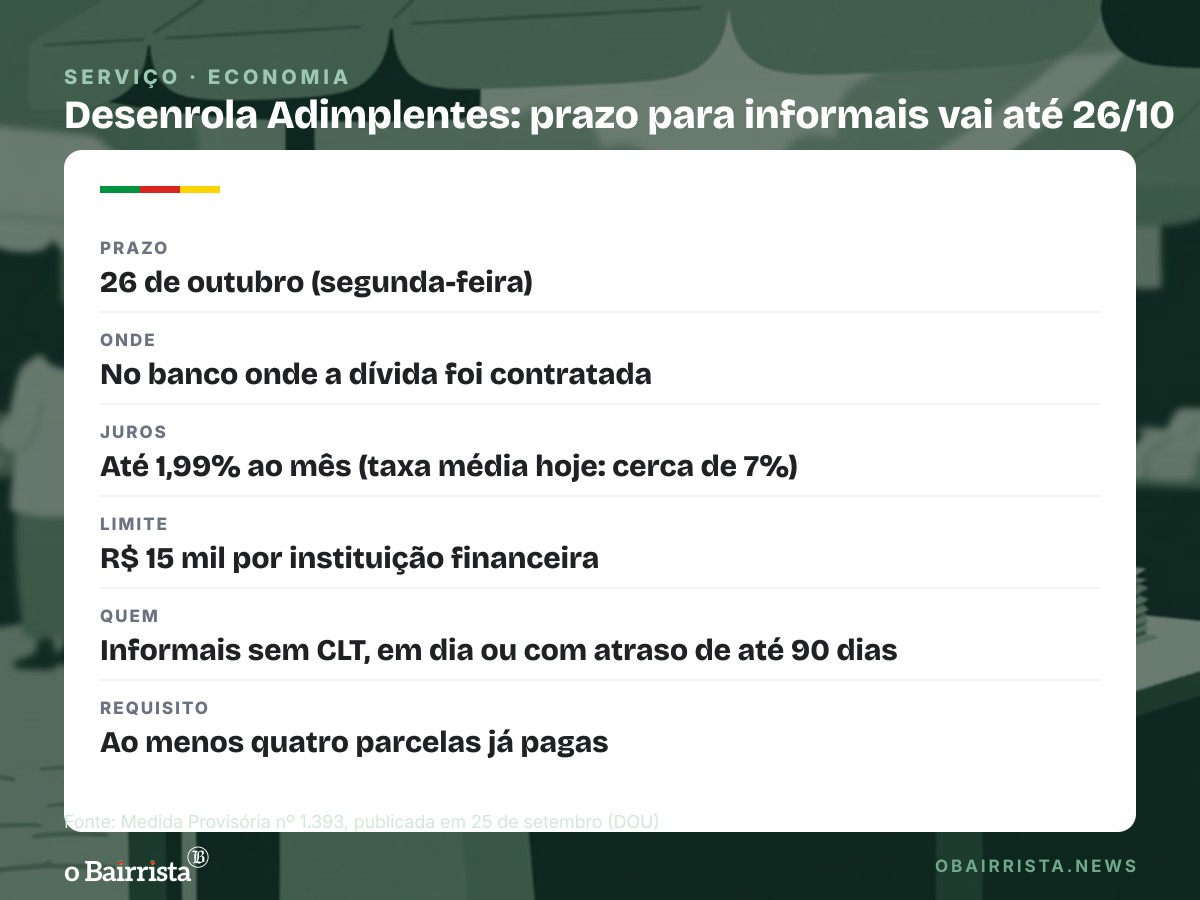
- Prazo final: segunda-feira (26), para oferta e contratação
- Quem: trabalhadores informais com crédito pessoal sem garantia, em dia ou com atraso de até 90 dias
- Limite: R$ 15 mil por instituição financeira
- Juros: até 1,99% ao mês
- Onde: no banco em que a dívida foi contratada
Saber mais
Leia também
Mercopar abre terça (20) em Caxias com robôs que obedecem a comando de voz e IA
Rúpia indiana sobe 2% na semana, maior alta em sete meses, após medidas do BC da Índia
Indústria processadora de aço encolhe 11,3% até agosto; importações caem 5,7%
IBC-Br sobe 0,3% em agosto, primeira alta em três meses, com indústria na frente
Mais lidas
1Senado vota PEC do fim da 6x1; Mourão (RS) é contra e critica colegas da oposição2Porto Alegre soma 109 mm de chuva em 11 dias, 63% da média de outubro3Grêmio soma 31 pontos no Z-4 e Renato tem três problemas a resolver contra o Cruzeiro4Rio Uruguai fica 1,4 m acima da cota em Uruguaiana; Defesa Civil emite alerta vermelho5Leite cai 0,90% no Conseleite e Gadolando teme nova baixa com silagem atrasada pela chuva