Reforma tributária: aluguel só paga IBS e CBS com mais de três imóveis e R$ 240 mil
A Lei Complementar 214/2025 prevê que o proprietário pessoa física só vira contribuinte se cumprir os dois critérios ao mesmo tempo, e o limite de receita é corrigido todo mês pelo IPCA.
Por que afeta o RS: Proprietários gaúchos de imóveis para aluguel estarão sujeitos às mesmas novas exigências federais de tributação.
Redação Bairrista · Repórter de Economia · · 2 min de leitura
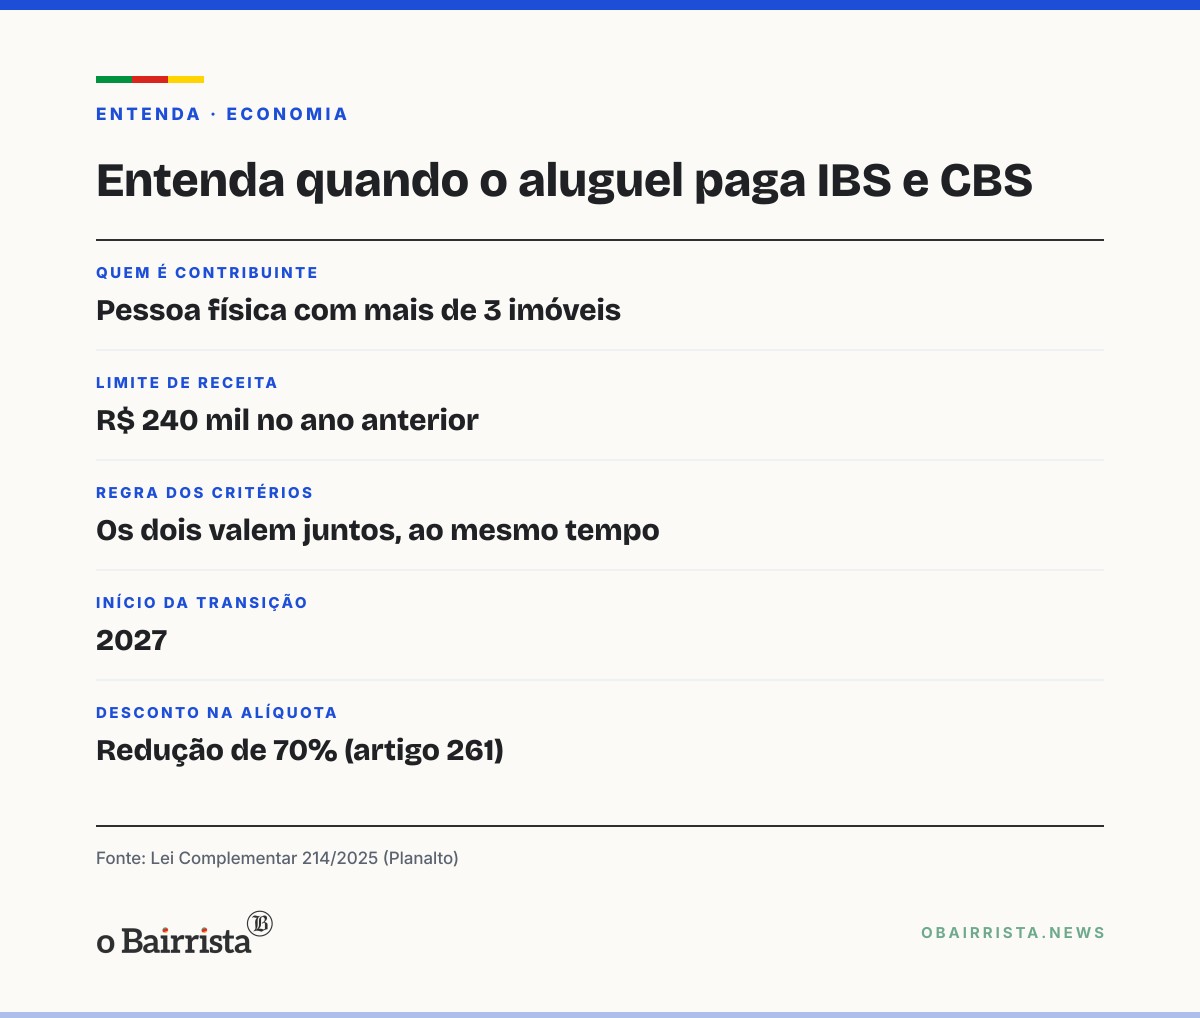
A Lei Complementar 214/2025, que regulamenta a reforma tributária, inclui a locação de imóveis entre as operações sujeitas a IBS e CBS. Na locação, a pessoa física é contribuinte quando a receita do ano-calendário anterior com locação, cessão onerosa e arrendamento passa de R$ 240 mil e as operações envolvem mais de três imóveis distintos. A regra está no artigo 251 da lei. A transição da reforma começa em 2027.
A norma é federal e vale igual para o locador de Porto Alegre, de Caxias do Sul ou de Santa Rosa. O dono de um, dois ou três imóveis alugados não entra no novo regime só por esse motivo. Quem tem até três imóveis alugados não é tributado por IBS e CBS, só pelo Imposto de Renda.
Os dois critérios valem juntos
Os requisitos são cumulativos. Se a pessoa física tem mais de três imóveis, mas a receita bruta de locação no ano anterior não passa de R$ 240 mil, ela não é contribuinte. O caminho inverso também vale: quem não tem mais de três imóveis distintos não passa a ser contribuinte, qualquer que seja a receita.
O valor de R$ 240 mil está fixado na lei e é sujeito a atualização. Um exemplo de aplicação da regra: quem teve receita de R$ 300 mil e alugou mais de três imóveis entra no novo regime.
Pessoa jurídica e alíquota
Empresas que alugam imóveis seguem a lógica geral dos novos tributos. Empresas que alugam imóveis ficam sujeitas ao IBS e à CBS conforme o regime tributário de cada uma. Para a locação, a lei prevê um desconto. O cálculo tem redução de 70% nas alíquotas, prevista no artigo 261. A lei também prevê redutor de R$ 600 por mês por imóvel residencial na base de cálculo (artigo 260).
A Receita Federal e o Ministério da Fazenda ainda regulamentam detalhes da cobrança. O texto da lei trata de pontos que costumam gerar dúvida, como imóveis em sociedade ou em nome de familiares, e a aplicação a cada caso depende da situação do contribuinte. O artigo 251 da LC 214/2025 teve alterações da Lei Complementar 227/2026.
Serviço
O texto integral da Lei Complementar 214/2025 está no site do Planalto, com os artigos 251, 260 e 261 sobre imóveis. Quem tem mais de três imóveis alugados deve somar a receita de aluguel de 2026, comparar com o limite corrigido pelo IPCA e consultar contador ou advogado tributarista antes de decidir sobre o patrimônio. A Receita Federal e o Ministério da Fazenda publicam as orientações oficiais em seus sites.
Perguntas frequentes
Quem tem até três imóveis alugados paga IBS e CBS?
Não. Quem tem até três imóveis alugados não é tributado por IBS e CBS, só pelo Imposto de Renda.
Quando a nova regra começa a valer?
A transição da reforma começa em 2027.
Os dois critérios precisam valer ao mesmo tempo?
Sim. Os requisitos são cumulativos: é preciso ter mais de três imóveis e receita acima de R$ 240 mil no ano anterior.
Onde consultar o texto da lei?
O texto integral da Lei Complementar 214/2025 está no site do Planalto, com os artigos 251, 260 e 261.
Saber mais: fontes consultadas (3)
Do interior do RS
Lajeado: Univates promove em dezembro a I Jornada do Paciente Crítico
Inter e Banco de Alimentos recebem donativos para Tupanciretã antes de jogos no Beira-Rio
Nova Petrópolis: Natal Cooperativo da Linha Imperial dá voz a sete construções no dia 5
lutador integra seleção brasileira no Mundial de mas-wrestling, na Rússia