Exportador gaúcho mantém créditos de CBS e IBS na venda ao exterior, prevê a LC 214
A lei que regulamenta a reforma tributária mantém a imunidade das exportações, mas o efeito no custo de cada empresa depende da cadeia de insumos e da transição até 2032.
Redação Bairrista · Repórter de Economia · · 2 min de leitura
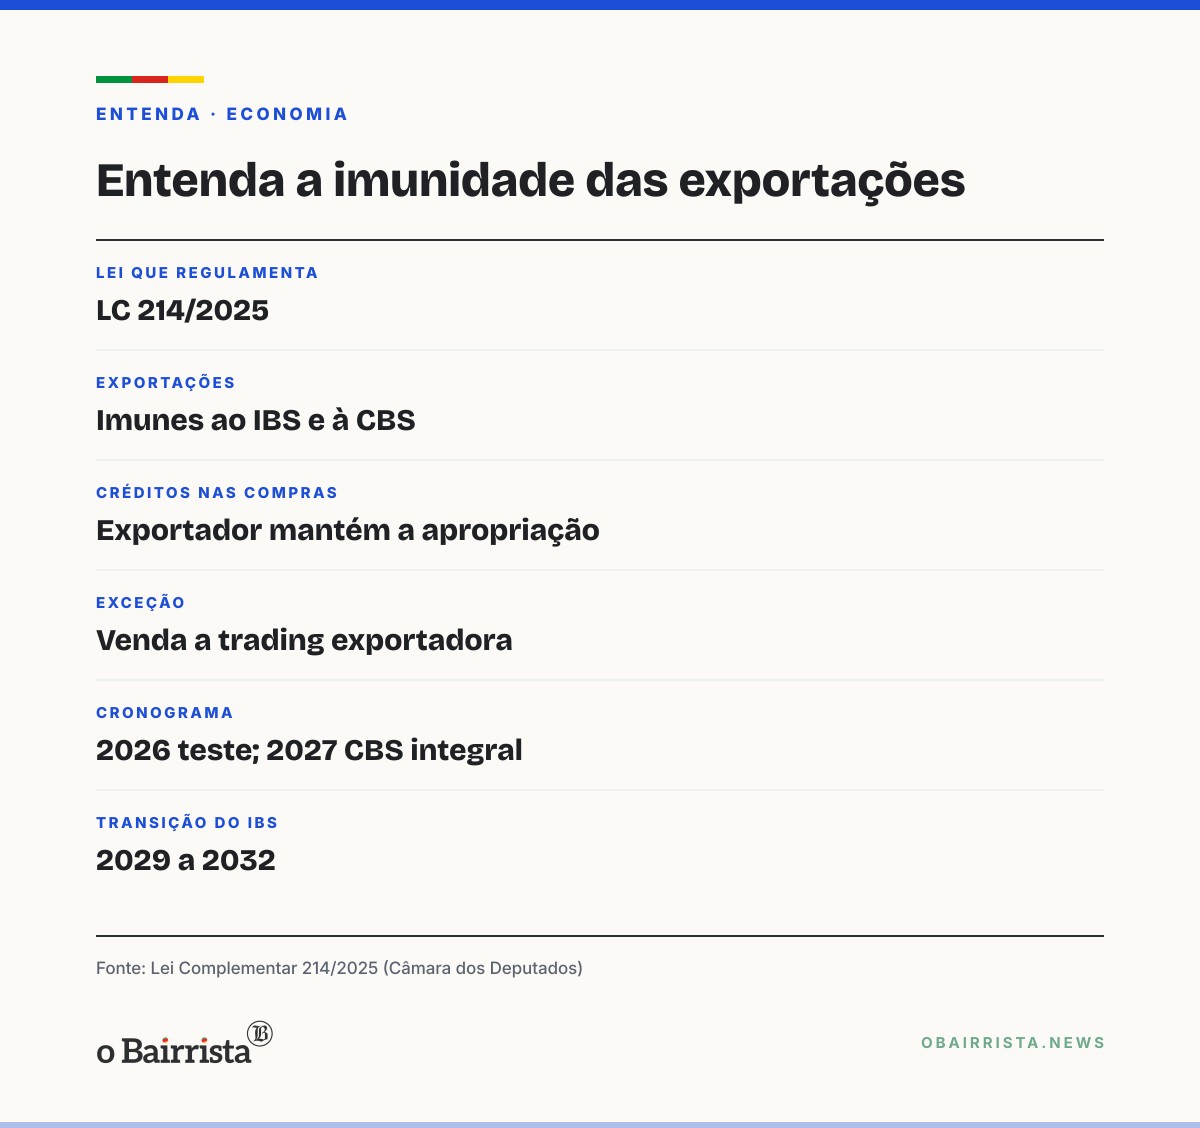
A Lei Complementar 214/2025, que regulamenta a reforma tributária do consumo, torna imunes ao IBS e à CBS as exportações de bens e de serviços. A lei assegura ao exportador a apropriação e a utilização dos créditos das compras que ele fez de bens e serviços. O texto está no portal da Câmara dos Deputados.
Para quem vende do Rio Grande do Sul ao exterior, a regra vale para qualquer produto. O artigo 80 vale independentemente do setor econômico. Grão, couro, calçado ou máquina seguem o mesmo desenho: a venda ao exterior sai sem os dois tributos, e o imposto pago nas etapas anteriores da cadeia não vira custo escondido.
O que muda em relação ao sistema atual
Na regra geral do novo modelo, a imunidade e a isenção anulam os créditos das operações anteriores. A exportação é a exceção: o exportador mantém os créditos, observadas as vedações previstas nos artigos 47 e 52 a 57 da lei. Esses artigos listam as hipóteses em que o crédito não pode ser tomado.
A LC 214 prevê imunidade expressa para bens e serviços.
Quando o exportador vende a uma empresa comercial exportadora, o caminho é outro. O pagamento do IBS e da CBS pode ser suspenso, se a trading cumprir os requisitos da lei. A suspensão vira alíquota zero depois da exportação efetiva, desde que o prazo legal seja respeitado.
Créditos acumulados e cronograma
Quando os créditos superam os débitos, a lei prevê pedido de ressarcimento.
O calendário de transição tem três etapas:
- 2026: etapa de teste do IBS e da CBS.
- 2027: começa a cobrança integral da CBS, e PIS e Cofins são extintos.
- 2029 a 2032: o IBS cresce à medida que ICMS e ISS diminuem.
A lei não traz estimativa de custo por setor ou por produto. O efeito sobre o custo de cada exportador gaúcho ainda depende do enquadramento e da cadeia de insumos de cada empresa.
Serviço
O texto integral da LC 214/2025 está no portal da Câmara dos Deputados (www2.camara.leg.br) e no Normas.leg.br. As regras de exportação estão no artigo 80 e seguintes.
Perguntas frequentes
O que muda para o exportador gaúcho com a LC 214?
A exportação fica imune ao IBS e à CBS e o exportador mantém os créditos das compras, observadas as vedações dos artigos 47 e 52 a 57.
Quando começa a cobrança integral da CBS?
Em 2027, quando PIS e Cofins são extintos; o IBS cresce gradualmente entre 2029 e 2032.
Já existe estimativa de custo por setor?
Não. A lei não traz estimativa de custo por setor ou produto; o efeito depende do enquadramento e da cadeia de insumos de cada empresa.
Onde está o texto integral da lei?
No portal da Câmara dos Deputados (www2.camara.leg.br) e no Normas.leg.br, artigo 80 e seguintes.
Saber mais: fontes consultadas (8)
- Lei Complementar nº 214/2025, texto atualizado | Câmara dos Deputados
- Lei Complementar nº 214, de 16/01/2025 | Normas.leg.br
- Lei Complementar nº 214/2025, publicação original | Câmara dos Deputados
- Lei Complementar nº 214/2025, íntegra do Diário Oficial da União | Reforma Tributária
- Lei Complementar nº 214/2025, excerto | Legismap
- Lei Complementar nº 214/2025, texto consolidado | LegisWeb
- LC 214/2025: guia da lei da Reforma Tributária | Barbieri Advogados
- Reforma tributária: exportações imunes ao IBS e CBS | Contábeis
Da tua região: Porto Alegre e Metropolitana
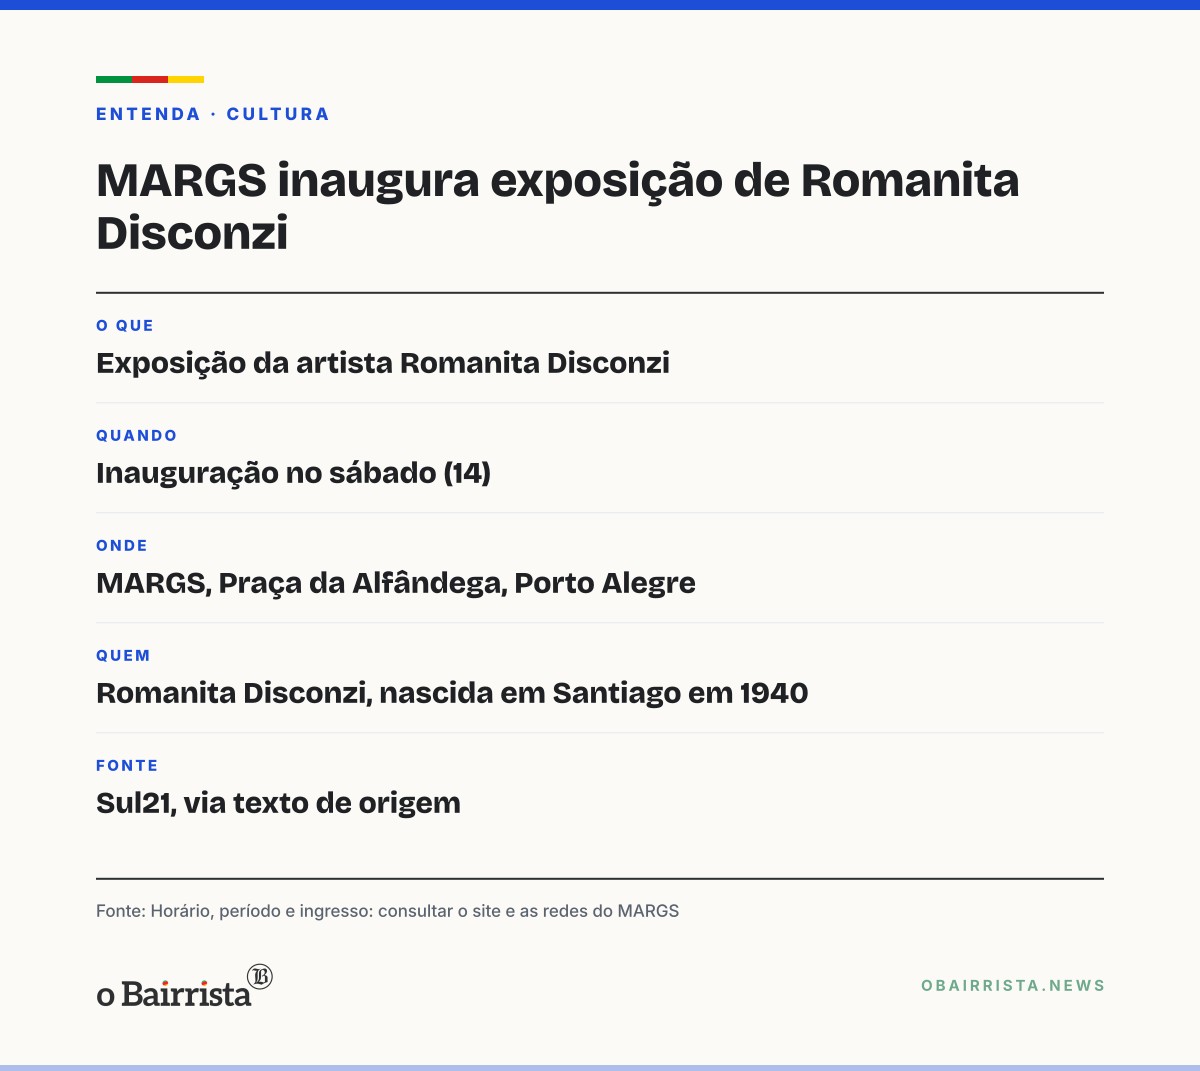
Porto Alegre: MARGS inaugura exposição de Romanita Disconzi no sábado (14)
Bolsas do Professor do Amanhã para licenciaturas no RS têm futuro incerto, diz GZH
Porto Alegre: Clínicas abre centro de oncologia e pode ampliar consultas em até 155%
Inter: mais de 62 mil sócios podem votar no 2º turno da eleição presidencial em 12/12