Copom mantém Selic em 13,75% e interrompe cinco cortes; crédito no RS segue sem alívio
O Banco Central citou inflação acima do teto da meta e desaceleração da atividade, e o mercado já projeta Selic de 13,50% no fim de 2026.
Por que afeta o RS: A Selic nacional afeta diretamente empréstimos, financiamentos e investimentos no Rio Grande do Sul.
Redação Bairrista · Mesa de Esportes · · 2 min de leitura
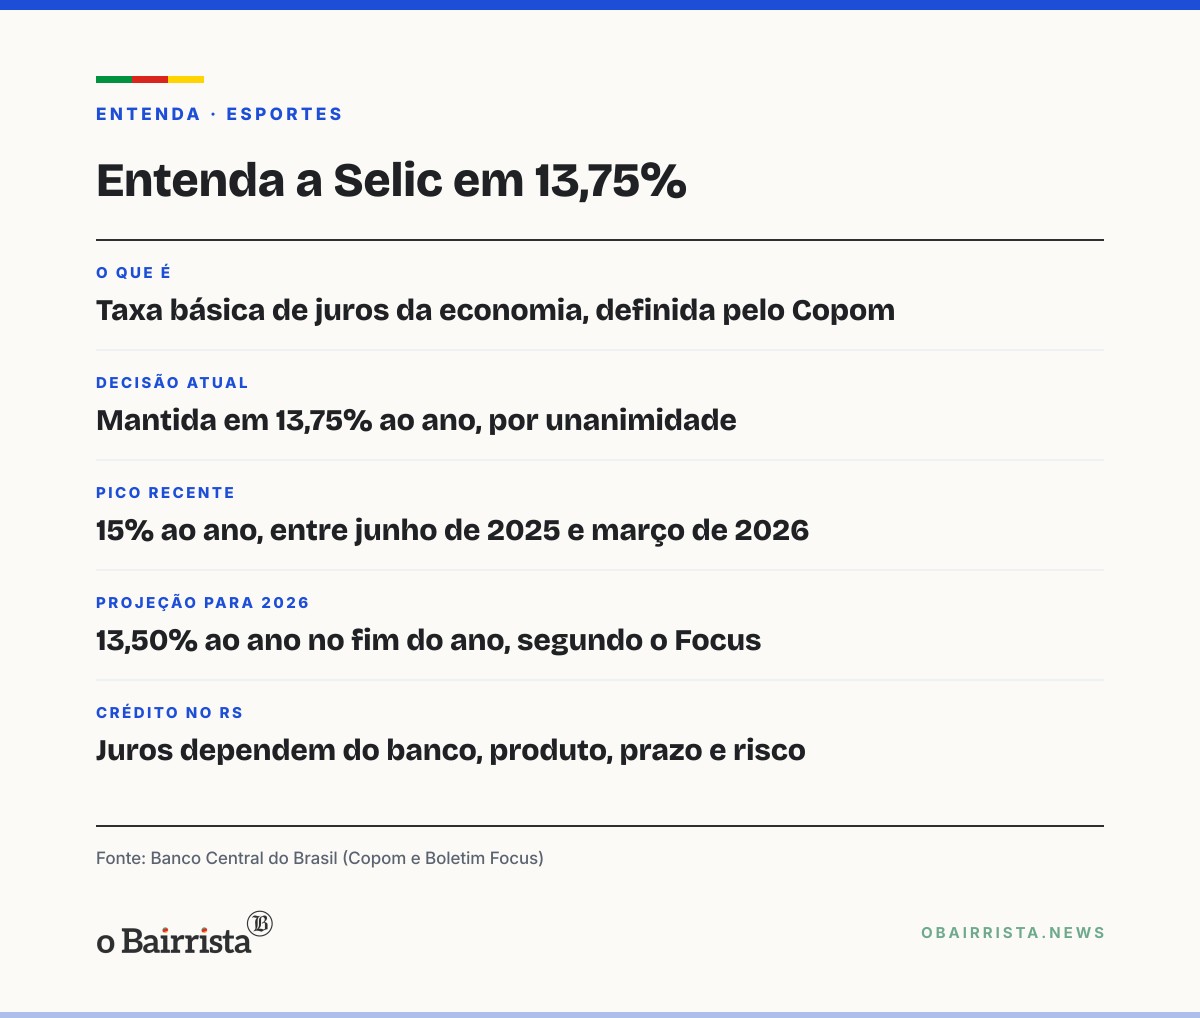
O Comitê de Política Monetária (Copom) do Banco Central manteve a Selic em 13,75% ao ano na quarta-feira (4). A decisão foi unânime e interrompe uma sequência de cinco cortes consecutivos.
Para quem vive no Rio Grande do Sul, a taxa básica segue no mesmo patamar, e isso orienta as condições de crédito e investimento no estado. A Selic vale igual em Porto Alegre, Caxias do Sul e Pelotas, mas a taxa de cada contrato depende do banco, do produto, do prazo, das garantias e do perfil de risco do cliente.
O que o Banco Central disse
O comunicado afirma que a decisão é compatível com a estratégia de convergência da inflação para o redor da meta no horizonte relevante. Segundo o texto, a inflação cheia e a média dos indicadores subjacentes aceleraram e ficaram acima do limite superior da meta.
O Copom também apontou o ambiente externo. O documento fala em prolongamento dos conflitos no Oriente Médio, com efeito de alta sobre o petróleo e derivados, e em política monetária mais restritiva nas economias avançadas. Sobre o cenário doméstico, o comitê pede "serenidade e cautela na sua condução", com expectativas de inflação mais elevadas e atividade em desaceleração.
A Selic ficou em 15% ao ano entre junho de 2025 e março de 2026, o maior patamar em quase duas décadas. Desde então, o comitê reduziu a taxa em etapas até os 13,75% atuais.
O que o mercado projeta
No Boletim Focus de 3 de novembro, a mediana para a Selic no fim de 2026 subiu de 13,25% para 13,50% ao ano. Para o fim de 2027, a projeção é de 12,50%, e para 2028, de 11%. Essas são estimativas de instituições financeiras, não decisões do Banco Central.
Para a inflação, o Focus aponta IPCA de 5,22% em 2026, 4,76% em 2027 e 4% em 2028.
Crédito, crédito rural e investimentos
A Selic influencia as condições de financiamento da economia, mas não define sozinha o juro cobrado de cada cliente. Linhas rurais com regras próprias, como o Pronaf, não mudam automaticamente por causa da decisão do Copom. Quem pretende contratar crédito rural deve conferir as condições vigentes de cada linha no banco.
Para quem investe, a taxa básica elevada segue como referência, mas o retorno de poupança, Tesouro Selic e outros produtos depende das regras de cada um, dos custos e da tributação.
O Banco Central divulga o Boletim Focus semanalmente, e a ata da reunião fica disponível na página do Copom, no site do BC.
Perguntas frequentes
A Selic subiu ou caiu com a decisão do Copom?
Ela foi mantida em 13,75% ao ano, interrompendo cinco cortes consecutivos.
Quando a Selic deve cair de novo?
O Boletim Focus projeta 13,50% no fim de 2026, 12,50% no fim de 2027 e 11% em 2028.
O crédito no RS fica mais barato agora?
Não automaticamente. A Selic não define sozinha o juro de cada contrato, que depende do banco, produto, prazo e garantias.
Linhas de crédito rural mudam com a decisão?
Não automaticamente. Linhas como o Pronaf têm regras próprias, e quem pretende contratar deve conferir as condições vigentes no banco.
Saber mais: fontes consultadas (5)
- Banco Central do Brasil, Comunicados do Copom
- Agência Brasil, Mercado eleva projeção para inflação, juros e dólar em 2026
- Money Times, O que mudou no comunicado do Copom
- InvestNews, Copom cita piora das expectativas e mantém Selic em 13,75%
- Gazeta do Paraná, Copom mantém Selic em 13,75% e interrompe ciclo de cortes
Do interior do RS
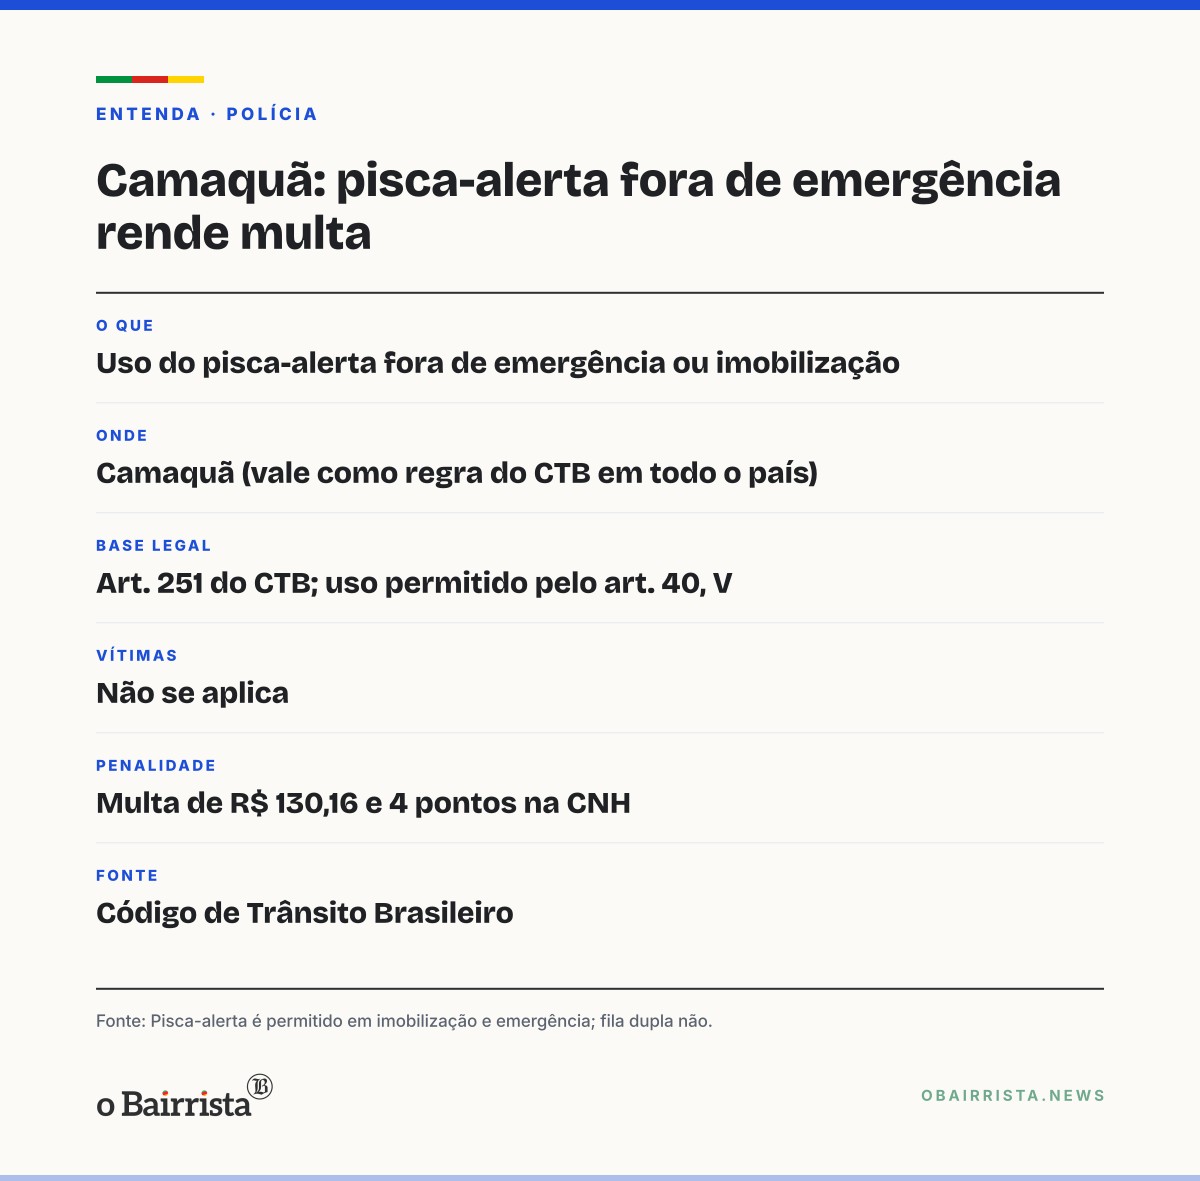
Camaquã: pisca-alerta fora de emergência ou parada rende multa de R$ 130,16 e 4 pontos
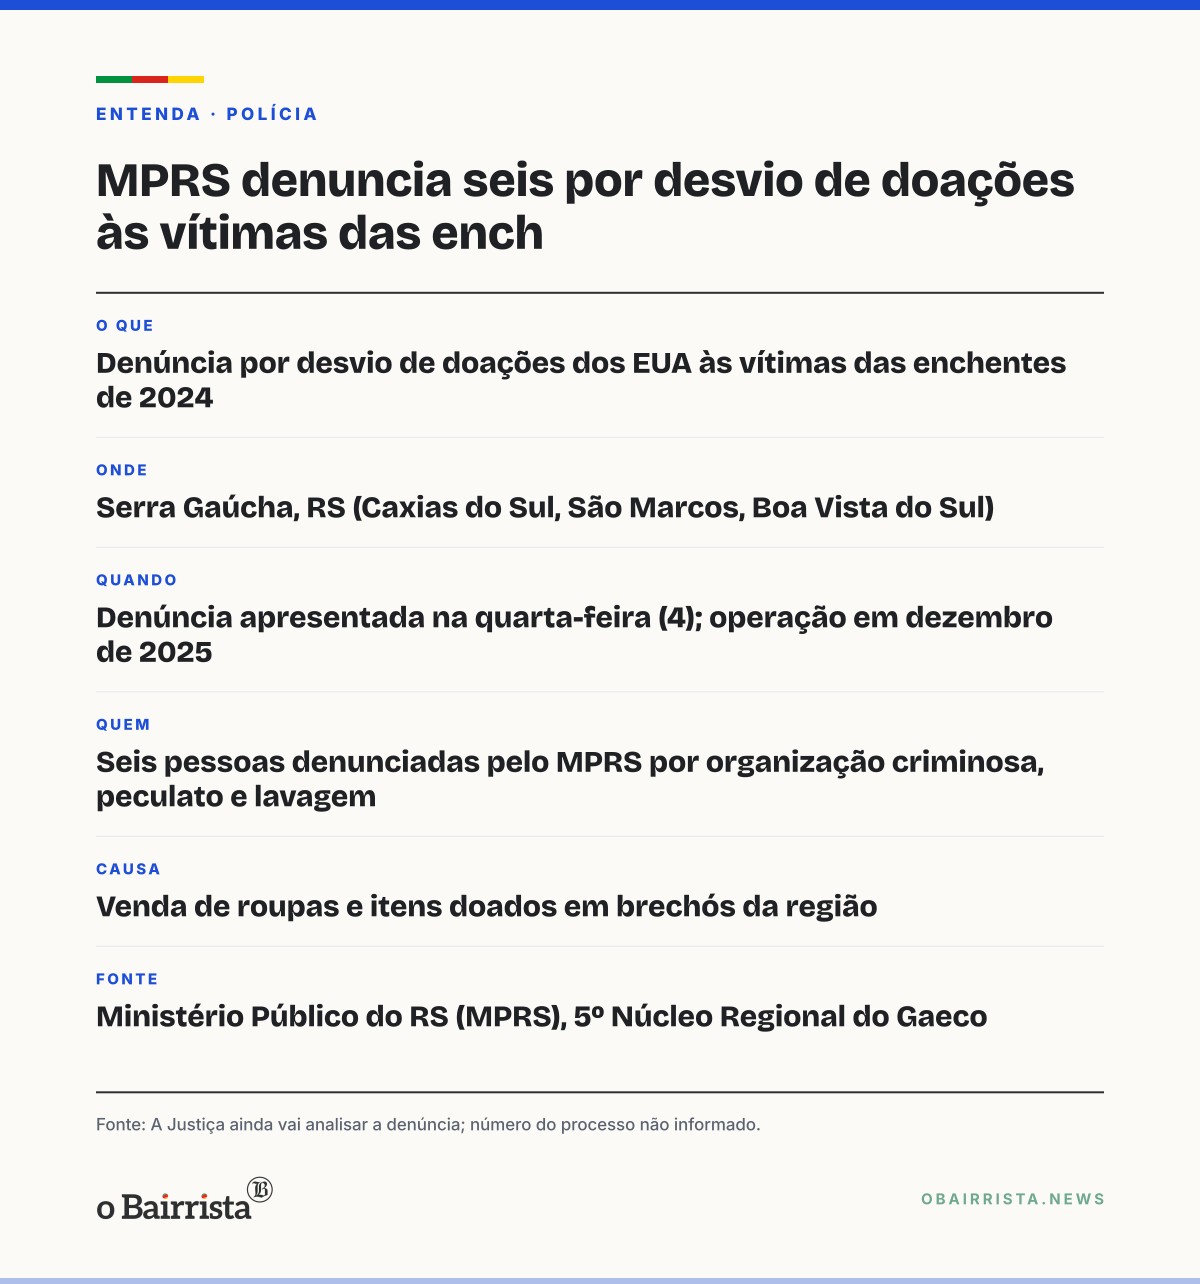
MPRS denuncia seis por desviar doações dos EUA a vítimas das enchentes na Serra
Grêmio perde Villasanti e Kannemann, suspensos, para o jogo com o Bahia dia 18
Alan Patrick é julgado no STJD nesta quinta e pode desfalcar o Inter na reta final