Aluguel entra na CBS e IBS; pessoa física só paga com mais de três imóveis e R$ 240 mil
O limite de R$ 240 mil por ano é corrigido pelo IPCA, e quem aluga três imóveis ou menos fica fora da cobrança, em regra.
Redação Bairrista · Repórter de Economia · · 2 min de leitura
A Lei Complementar 214/2025 coloca a renda de aluguéis na base da CBS e do IBS, os novos tributos sobre consumo. As receitas de locação passam a integrar a incidência do IVA dual, formado pela CBS, federal, e pelo IBS, compartilhado entre estados e municípios. A pessoa física só vira contribuinte se cumprir dois critérios ao mesmo tempo: receita de locação acima de R$ 240 mil no ano anterior e mais de três imóveis distintos.
Para o locador gaúcho, a regra vale em qualquer cidade do estado, porque é lei federal. A regra geral é que pessoa física não é contribuinte, e a locação ocasional de um imóvel da família, de uma sala herdada ou de uma casa de praia, em princípio, não atrai os novos tributos. Já a pessoa jurídica que aluga imóveis entra na cobrança de forma ampla, independentemente do volume de aluguéis.
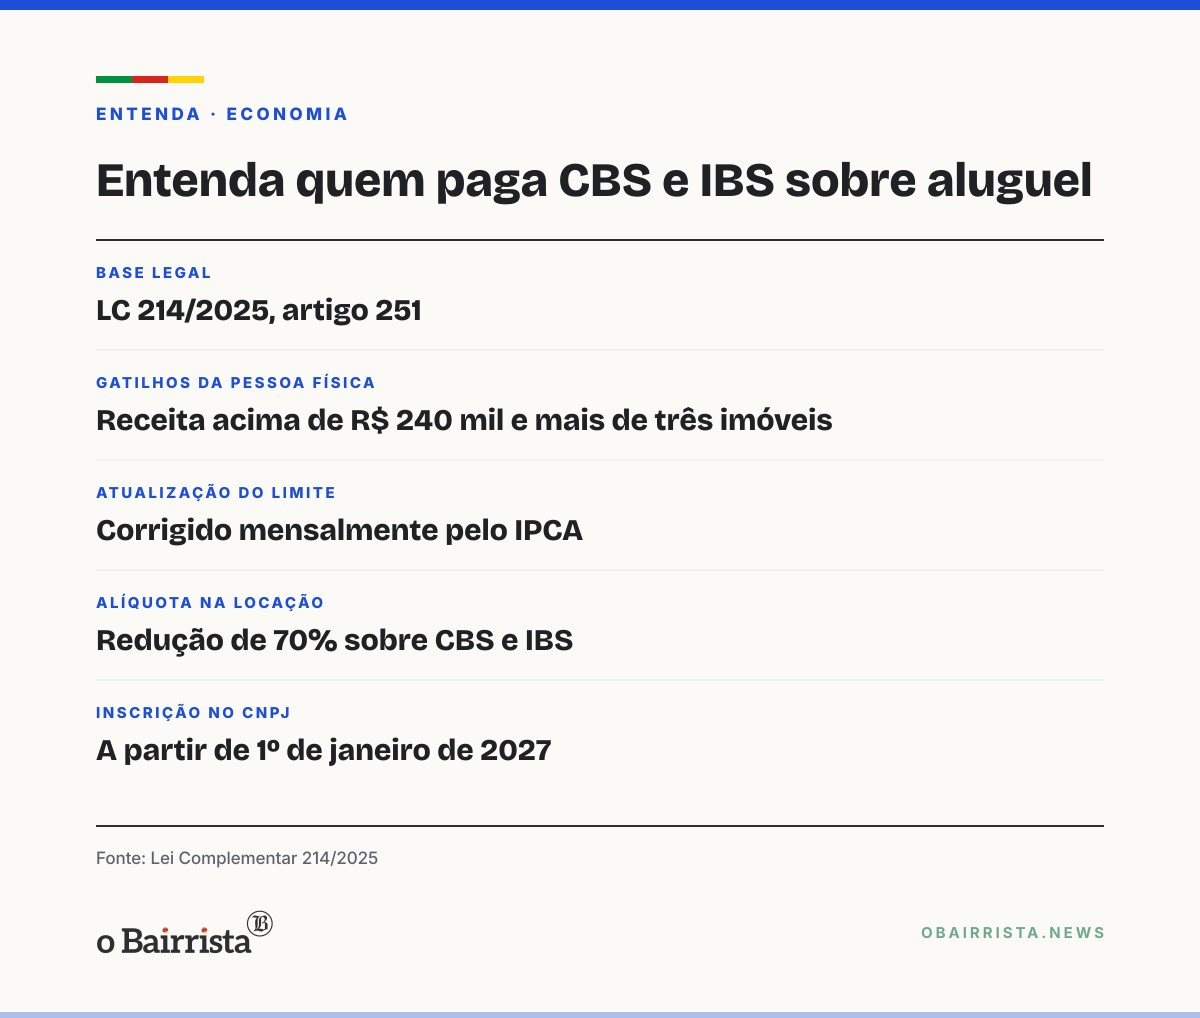
Os dois gatilhos da pessoa física
O enquadramento está no artigo 251 da LC 214/2025. A pessoa física precisa preencher os dois requisitos: receita acima do piso legal e mais de três imóveis destinados à locação. Ter muitos imóveis com receita baixa, ou receita alta com poucos imóveis, não basta.
O valor de R$ 240 mil não é fixo. Ele é atualizado mensalmente pelo IPCA desde a publicação da LC 214/2025. Há ainda uma regra para o próprio ano: o enquadramento antecipa-se quando a receita ultrapassa 120% do limite, observada a quantidade de imóveis. Na versão sem correção, isso equivale a R$ 288 mil por ano e mais de três imóveis.
A incidência é automática: ao passar dos limites, a pessoa física é equiparada a contribuinte regular, sem precisar pedir adesão.
Alíquota menor para locação
A locação não paga a alíquota cheia. As alíquotas de IBS e CBS têm redução de 50% na venda e nas demais operações com imóveis, e de 70% na locação, cessão onerosa e arrendamento. Quando a pessoa física é enquadrada, a redução de 70% também vale para ela.
Até aqui, os aluguéis recebidos só se submetiam ao Imposto de Renda, por carnê-leão ou por pagamento de pessoa jurídica, sem obrigação de inscrição cadastral ou de nota fiscal. Com a mudança, o locador enquadrado passa a ter de se inscrever no CNPJ a partir de 1º de janeiro de 2027.
Quem está perto dos limites deve somar a receita de aluguéis e contar os imóveis alugados no ano anterior. O resultado dessa conta indica se o locador entra no regime em 2027.
Perguntas frequentes
Pessoa física que aluga um imóvel paga CBS e IBS?
Não, em regra. Só vira contribuinte quem tem mais de três imóveis alugados e receita acima de R$ 240 mil no ano anterior.
Quando o locador precisa se inscrever no CNPJ?
A partir de 1º de janeiro de 2027, se estiver enquadrado nos dois critérios.
O limite de R$ 240 mil é fixo?
Não. Ele é atualizado mensalmente pelo IPCA desde a publicação da LC 214/2025.
Qual a alíquota para aluguel?
Há redução de 70% nas alíquotas de IBS e CBS para locação, cessão onerosa e arrendamento, inclusive para pessoa física enquadrada.
Saber mais: fontes consultadas (6)
Do interior do RS
Cachoeira do Sul: Corsan implanta rede de esgoto em 12 ruas do Bom Retiro e Cristo Rei
Uruguaiana: terceirizados da limpeza da Unipampa param por atraso de salários
Cachoeira do Sul tem máxima de 31°C na quinta e na sexta, com tempo firme
Melo e Aquino decidem a presidência do Inter no voto dos sócios em 12 de dezembro